Naložbena življenjska zavarovanja spadajo med enega najpogostejših naložbenih produktov,
saj poleg življenjskega zavarovanja omogočajo tudi plemenitenje sredstev. Kako pomembno je varčevati in, še pomembnejše, kako varčevati na ustrezen način, se kaže še toliko bolj v sedanjem obdobju visoke inflacije in zgodovinsko nizkih obrestnih mer, kjer je denar v gotovini vreden čedalje manj oziroma si z njim lahko privoščimo bistveno manj dobrin.
Ljudje imamo različne varčevalne cilje, kot so izobraževanje otrok, nakup avtomobila, nakup nepremičnine ali pa varčevanje za pokojnino. Slednje se nam zdi še posebej pomembno, saj večina ljudi v svoji aktivni dobi temu posveti premalo pozornosti.
V aktivni dobi poleg plače prejemamo tudi druge prihodke, kot so bonusi, nadomestila, regresi, nagrade za uspešnost, jubilejne nagrade, prihodki iz dopolnilnega dela, družinski prejemki in ostalo.
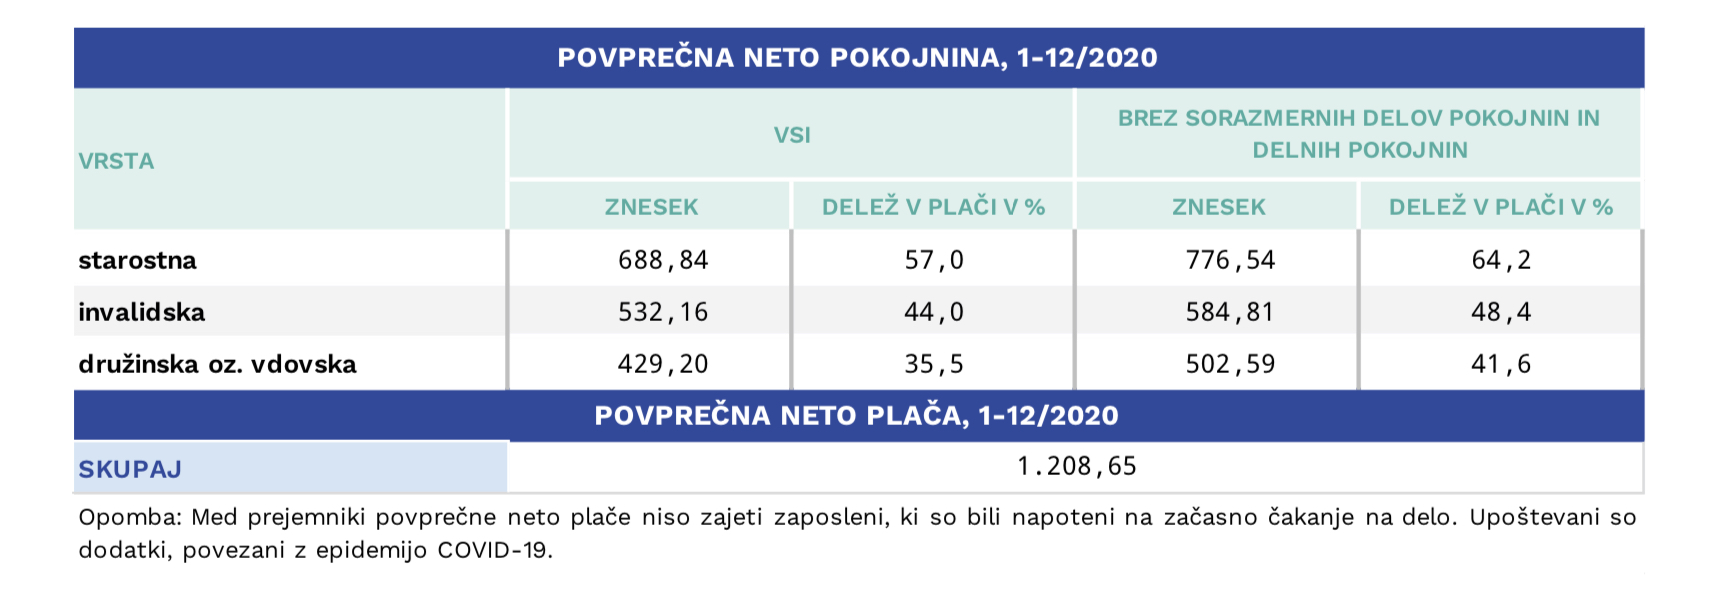
V obdobju upokojitve, povprečna pokojnina je izplačana v višini 57 % povprečne plače, pa večine teh prihodkov ni več, kar pomeni, da je izpad naših dohodkov bistveno večji od omenjenih 57 %. Žal pa je po navadi tudi naše zdravstveno stanje slabše, kot je bilo v aktivni dobi, kar nam otežuje ustvarjanje dodatnih prihodkov.
Vir: Zavod za pokojninsko in invalidsko zavarovanje Slovenije (2020). Statistični pregled leto 2020.
Večina ljudi se tega ne zaveda ali pa se začne zanimati za pokojnino šele nekaj let pred upokojitvijo, ko je bistveno težje ustvariti dovolj primeren znesek za varnejšo jesen življenja.
Namig. Pri izbiri naložbenega življenjskega zavarovanja bodite pozorni na:
- NALOŽBENE MOŽNOSTI
- MOŽNOST SPREMEMBE NALOŽB
- LIKVIDNOST (delni in popolni predčasni dvig)
- DAVČNI VIDIK NALOŽBE
- STROŠKI
- INDEKSACIJA (usklajevanje z rastjo cen)
- MOŽNOST DODATNIH ZAVAROVANJ
- MOŽNOSTI SPREMEMB PO POLICI
Prepričajte se tudi vi, zakaj nam je svoje naložbene cilje zaupalo več kot 10.000 strank.